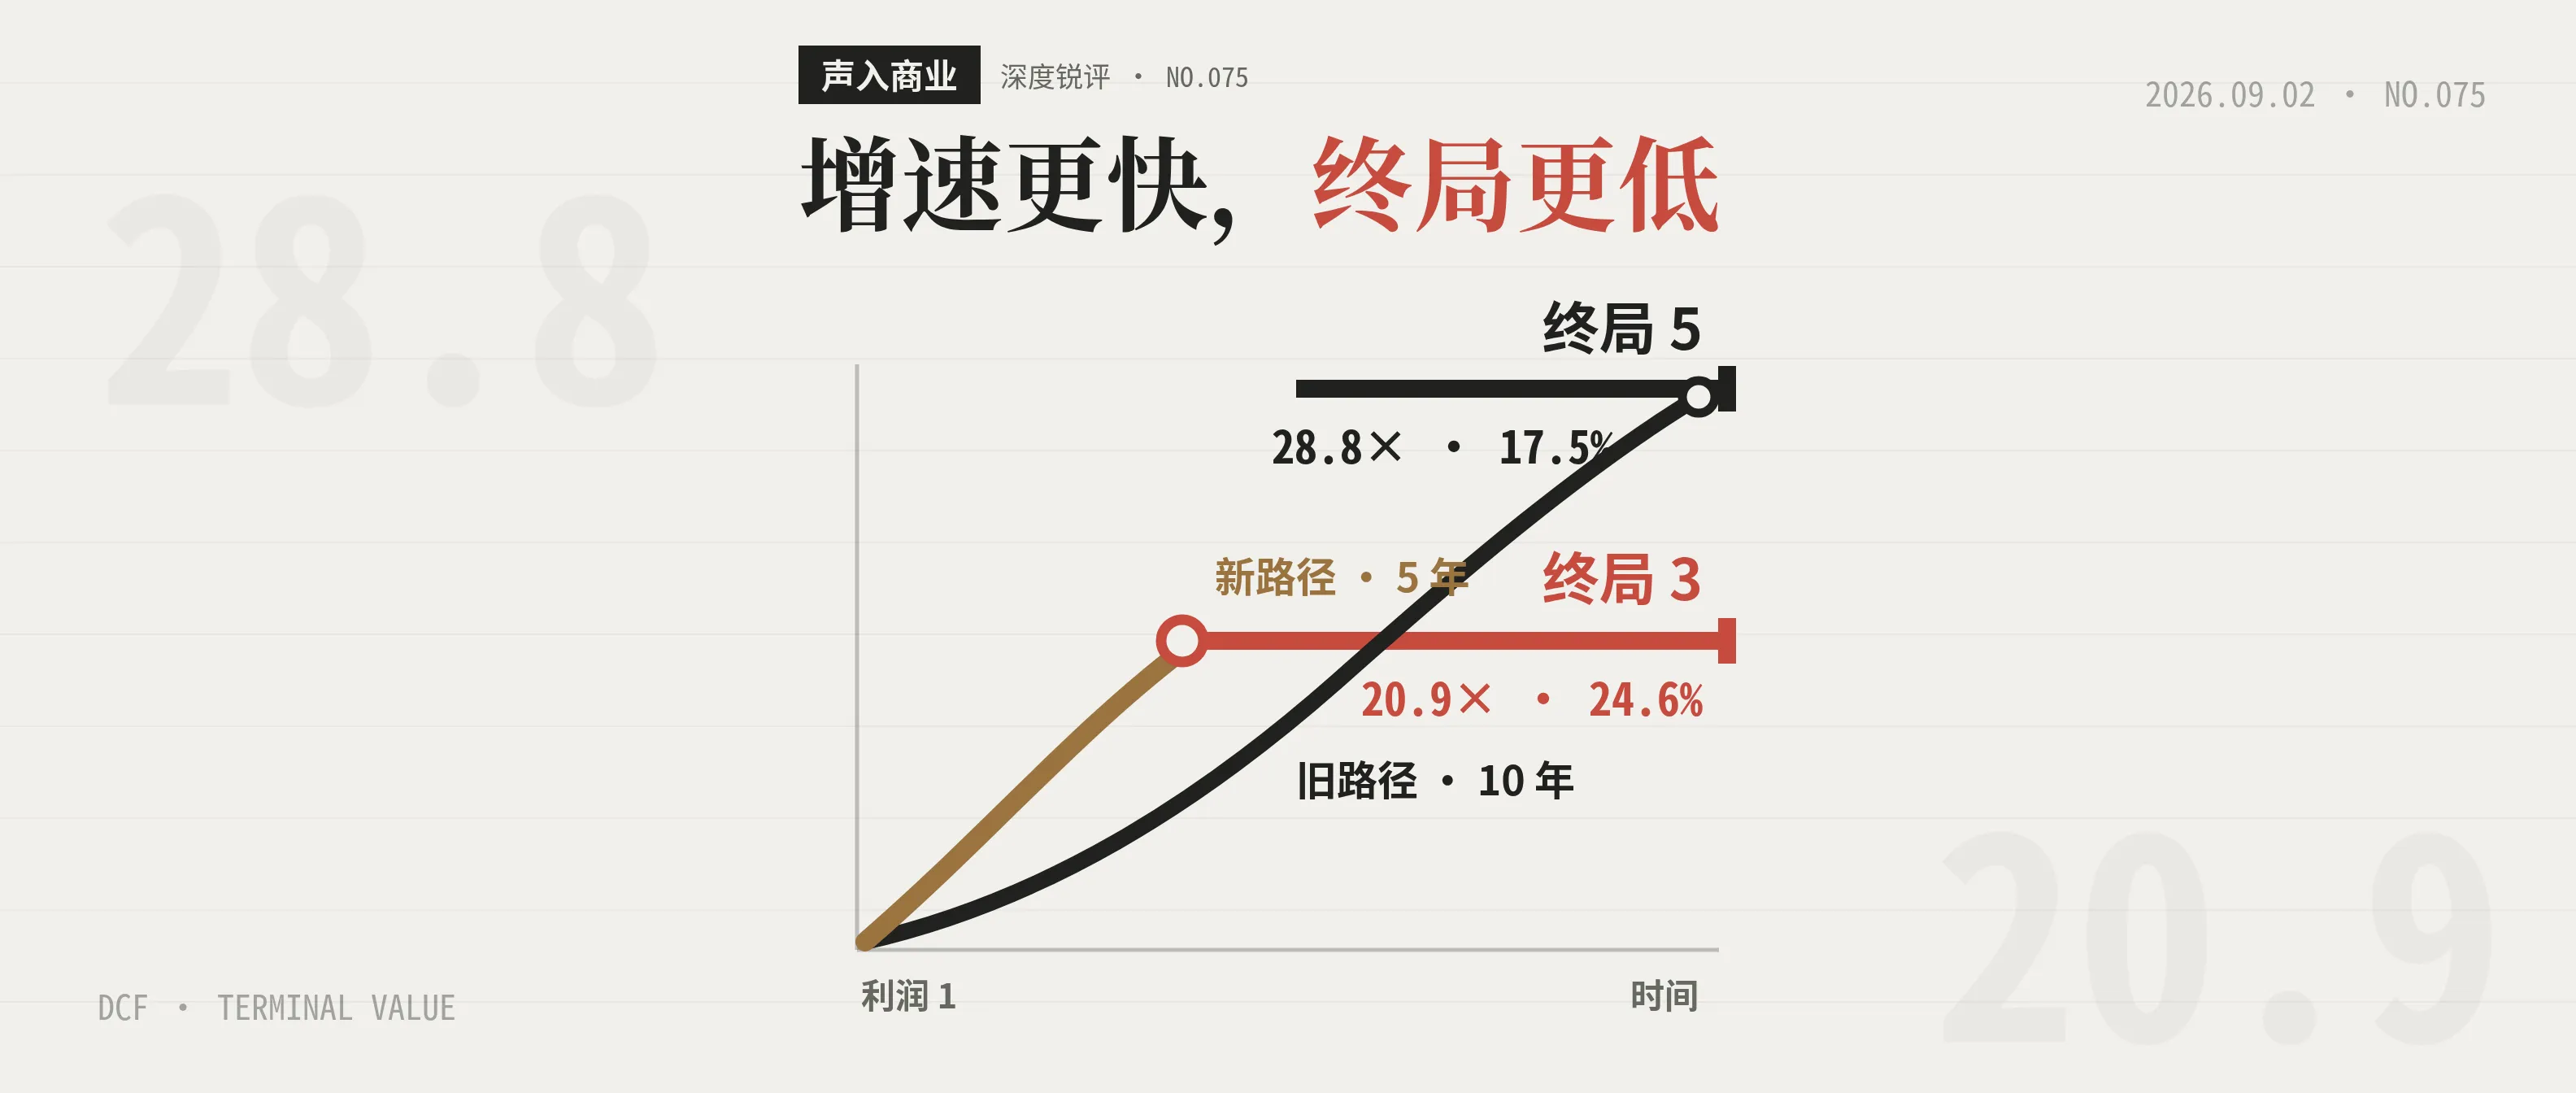
在节目设定的简化算例里,一家公司明年的利润原本按 1.17 估算。财报改善后,新预测变成 1.25,未来五年的盈利路径也一起上调。按常见的景气度框架,这几乎凑齐了所有利好:增速高、边际改善、业绩超预期。
股价却可能下跌。
《面基》请来《穿透财报》《穿透估值》《穿透叙事》的作者邹佩轩。他把原因指向更远处:那份漂亮财报让公司更快抵达终点,终点本身却比原先想得低。
财报回答的是走多快,价格还在问走多远
邹佩轩给“叙事”划了一条很窄的边界:市场对公司终局现金流和折现率形成的预期。它和好听的题材、煽动情绪的故事不是一回事。
财报能确认公司此刻赚了多少钱,也能帮助判断下一两年的增速。股价买下的却是一串未来现金流。短期业绩是证据,不能自动成为答案。
节目里有一个简化算例。
假设公司当前利润为 1,原先的预期是十年后增长到 5,之后维持稳定,折现率取 10%。在这个示意模型里,逐年利润近似股权现金流,达峰次年及以后的稳定利润计入终值。模型总现值除以下一年利润,得到隐含前瞻 PE 约 28.8 倍。十年的复合增速约为 17.5%。
后来,市场把预测改成五年后增长到 3。新路径上的增长更快,复合增速提高到 24.6%,未来几年每年的利润预测也可以高于旧路径。终局却从 5 降到 3。模型给出的隐含前瞻 PE 约为 20.9 倍,从 28.8 倍降到 20.9 倍,降幅约四分之一。
报表里的增长更快了,价格里能够容纳的终局却变小了。
这组数字只是一个存在性证明,无法替任何公司报出合理 PE。算例用了匀速增长、利润近似现金流、到达天花板后长期稳定等强假设。现实公司的竞争、资本开支和盈利质量没有这么规整。
它证明的是另一件事:“未来几年赚得更多”与“公司终局更值钱”并不等价。 近期利润可以上修,终局仍然可能下修。
景气度框架容易在这里犯错。它擅长识别加速,却不一定知道加速之后还剩多少路。公司进入业绩爆发期,原本模糊的市场容量、竞争份额和利润率开始变得可计算。算清楚的结果可能高于旧预期,也可能更低。
如果财报证明新市场成立、份额上限抬高或资本回报改善,终局也会随之上修。问题不在财报好坏,而在新证据究竟改变了哪一段未来。
看清未来,从来不保证未来更贵。
超预期不是收益,改变预期才是
邹佩轩在节目里说:“增速本身不产生超额收益,叙事的变化才产生超额收益。”
这句话需要加一个价格前提。
一家公司的业务可以持续增长,股东却未必获得超额回报。如果买入价格已经包含了这条增长路径,后续只是按原计划兑现,投资者拿到的是被价格事先要求的回报。只有现实与价格里原先装入的未来不同,才会出现新的重估。
经营质量可以靠报表逐期确认,增长路径是否已经被价格充分计入,只能从买入价反推。这是“好公司”和“好股票”之间经常被省略的距离。
节目把它写成两个时点。市场在起点对全部未来现金流形成一套判断,到了下一个时点,如果这套判断没有变化,股价只是在兑现原先的必要收益率。超额收益来自现金流预期或折现率发生变化。
这套框架把问题重新推回价格。DCF 能不能算准具体价格,仍要保持怀疑。
看到业绩超预期时,先别问“还能涨多少”,先问:
这份财报改变的是今年的数字,还是公司能够到达的终局?
如果只是订单提前确认、涨价带来阶段性利润、渠道补库存,短期报表可以很好看,远期空间没有增加。反过来,一季利润不够漂亮,也可能来自扩产、研发或主动让利,只要这些投入提高了未来可获得的现金流,叙事未必变差。
同一个“超预期”,放进不同的终局里,含义完全不同。
漂亮数字有时会耗尽想象空间
市场喜欢朦胧,并不神秘。
一家公司还没有进入稳定兑现期时,投资者可以对市场规模、份额和利润率给出很宽的区间。看多的人相信它会进入新的行业、拿到更高份额,或者把一次技术突破变成长期现金流。许多假设短期内无法证伪。
财报发布后,模糊区间开始收窄。
产能利用率暴露了真实需求,毛利率透露竞争强度,资本开支说明增长需要付出多少现金。原先可以同时存在的几种未来,被数据淘汰掉一部分。被淘汰的不一定都是悲观情形。
漂亮财报也可能证明公司已经接近一段增长的上限。
这比“利好出尽”严格得多。利好出尽只描述时间顺序,消息公布后有人卖出。终局下修则要求找到具体变化:原本相信十年五倍,后来变成五年三倍;原本相信高增长可以长期维持,后来确认增长只是更早兑现。
两者不能混为一谈。
财报后下跌还有很多别的解释。风险偏好下降会抬高折现率,基金赎回和仓位调整会制造卖压,杠杆资金可能被迫平仓,行业进入出清期也会压住个股表现。价格先跌,市场再为下跌寻找故事,同样常见。
所以,股价下跌本身不能证明叙事已经改变。需要检查的是,市场对远期现金流、资本消耗或风险的判断是否真的动了。
这一层限制反而让邹佩轩的框架更可用。它适合排查条件;拿它反向推导“财报越好越该卖”,会走偏。短期数字变好以后,价格里原先那套更远的承诺还成立吗?
做空表达受限时,价格更像拍卖
邹佩轩的第二个解释来自交易结构。
终局下修解释买方为什么愿意降价,交易结构解释这种判断何时、以多大幅度落到成交价上。
他把理想状态称为对冲机制。乐观者可以买入,悲观者可以做空,价格更接近各种预期相互抵消后的中间位置。A 股个股层面的看空表达主要依赖融券,受券源、成本和规模约束;股指期货、期权提供指数层面的工具,不能完全替代对单只股票的悲观判断。多空表达并不对等,他因此把价格形成概括为“拍卖机制”。
这个比喻的重点是边际资金。
假设一家公司的流通市值是 100 亿元,有 1000 亿元资金关注它。价格并不需要获得全部资金的平均认可,只要找到其中足够乐观、愿意承接这 100 亿元筹码的部分。当关注资金增加到 2000 亿元,即使整体预期分布没有变化,排在前面的乐观资金也可能给出更高价格。
流动性退去时,过程反过来。
基本面不需要先恶化。只要愿意继续加价的资金变少,价格就会向预期分布的中间收缩。天花板越难计算、投资者分歧越大的公司,对这种边际资金变化越敏感。
终局预期下修,会先压低买方愿意报出的价格。成交价真正下移,还要有持有人愿意卖出,或新的买方只肯在更低位置承接。反过来,如果筹码惜售,新的估值判断未必立刻变成屏幕上的跌幅。
“拍卖机制”当然是简化模型。悲观投资者仍能卖出、减仓或干脆不买;市场还受到机构约束、赎回压力和风险预算影响。价格也不会永远由一个抽象的乐观群体决定。
但它解释了一个常被忽略的差别:公司值多少钱,与买卖双方此刻愿意在哪个价格成交,是两个问题。
财报赢了、叙事输了,会改变愿意成交的价格;屏幕上的下跌,还要经过买卖双方重新撮合。
财报之后,该多问四个问题
财报发布后,市场通常先处理同比、环比和一致预期。这张检查表看得更远。
第一,超预期来自需求空间扩大,还是订单和利润提前兑现?如果只是把未来搬到现在,增速上修可能伴随天花板下修。
第二,增长需要多少资本投入?利润上升而自由现金流承压,可能说明公司要用更多现金维持同一条增长路径。终局没有消失,但到达终局的成本变了。
第三,当前价格已经隐含了怎样的市场规模、份额和利润率?反算不必得到一个精确目标价。它至少能暴露市场正在要求公司完成多难的任务。
第四,股价下跌是叙事改变,还是仓位、流动性和风险偏好造成的短期移动?两者可能同时发生,处理方式却不同。叙事改变需要重做经营判断;短期资金冲击则要检查自己能否承受价格回到更普通的预期。
这四个问题没有提供一条更省力的投资捷径。恰恰相反,它们把“业绩好”拆成了几种互不相同的结果。
财报验证公司有没有走快。它还会让市场第一次看清终点有多远。
当天花板终于能够被看见
邹佩轩把三本书的关系概括为:财报是根,估值是茎,叙事是果实。财报向下确认已有资产和利润,叙事向前处理尚未发生的未来。
投资者习惯把不确定性当作风险。市场有时给出相反的答案。只要一种遥远未来暂时无法证伪,乐观者就能继续加价;当财报把它变成一组可以核对的数字,原先的想象空间也随之关闭。
财报太好并不可怕。危险在于只看见它证明了什么,没有看见它排除了什么。
收听《面基》节目《财报的根 + 估值的茎 = 叙事的果实》,点击阅读原文。
留言